Breaking News
 Urmărește BZI pe Google
 Adaugă-ne ca sursă preferată în Google
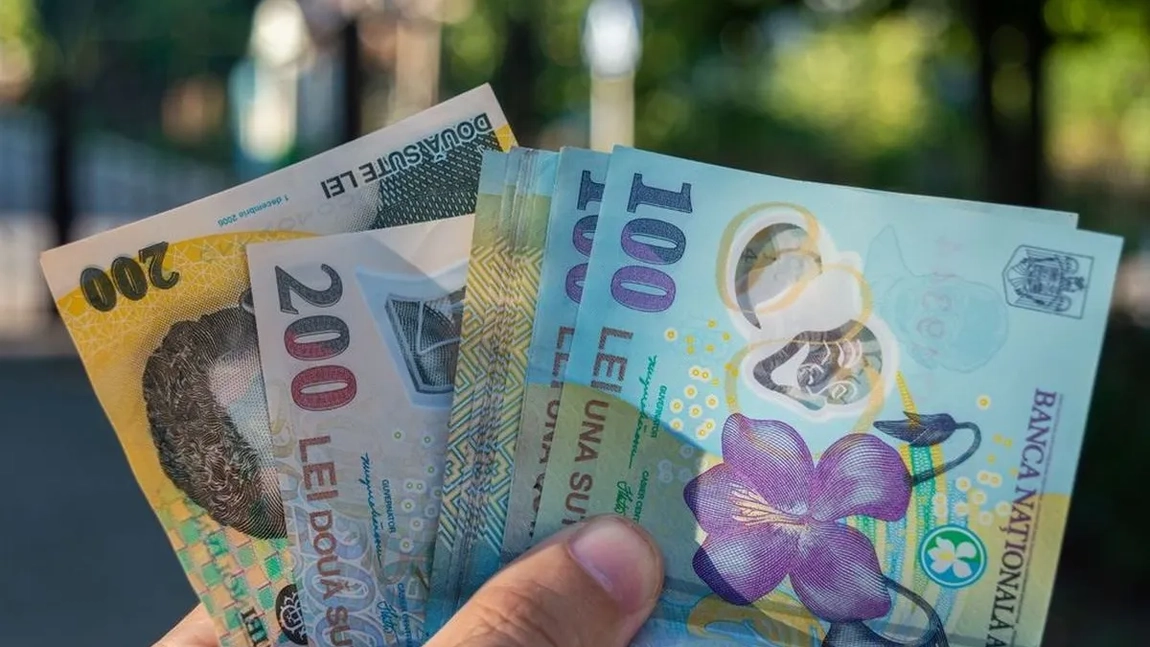
Codul fiscal stabilește mai multe categorii de venituri care nu sunt supuse impozitului pe venit. Regulile se regăsesc în principal la articolul 62 din Legea nr. 227/2015 și se aplică în funcție de natura venitului și de condițiile prevăzute de legislație. Faptul că o sumă este neimpozabilă din punctul de vedere al impozitului pe venit nu înseamnă automat că este scutită și de alte obligații fiscale.
În cazul veniturilor pentru care se datorează impozit, cota generală este de 10%, însă Codul fiscal stabilește regimuri distincte pentru anumite categorii. De exemplu, pentru dividendele distribuite începând cu 1 ianuarie 2026, cota de impozitare este de 16%.
Ce venituri neimpozabile prevede Codul fiscal
Una dintre cele mai importante categorii de venituri neimpozabile este reprezentată de ajutoarele și indemnizațiile acordate cu destinație specială. În această categorie intră forme de sprijin provenite din bugetul de stat, bugetul asigurărilor sociale, bugetele fondurilor speciale sau locale și alte fonduri publice.

Codul fiscal include, între altele, ajutoarele, indemnizațiile și formele de sprijin cu destinație specială, inclusiv cele provenite din fonduri externe nerambursabile, precum și forme similare de sprijin acordate de organizații neguvernamentale sau alte persoane, atunci când sunt îndeplinite condițiile legale.
Tot aici se regăsesc anumite indemnizații acordate persoanelor fizice pentru incapacitate temporară de muncă, precum și indemnizațiile pentru risc maternal, maternitate, creșterea copilului, îngrijirea copilului bolnav și îngrijirea pacientului cu afecțiuni oncologice, potrivit legii.
Codul fiscal menționează și „recompense acordate conform legii din fonduri publice”.
Regimul fiscal diferă însă în funcție de tipul venitului și de persoana care îl primește, astfel încât simpla denumire de ajutor sau indemnizație nu este suficientă pentru stabilirea tratamentului fiscal.
Bursele și anumite drepturi acordate elevilor și studenților
Bursele primite de persoanele care urmează forme de școlarizare sau perfecționare în cadru instituționalizat sunt incluse în categoria veniturilor neimpozabile.
Codul fiscal prevede că sunt neimpozabile „bursele primite de persoanele care urmează orice formă de școlarizare sau perfecționare în cadru instituționalizat”.
Există reguli speciale și pentru elevii și studenții din învățământul profesional, tehnic și dual. În condițiile stabilite de legislația educației, sunt neimpozabile bursele, premiile și anumite drepturi acordate sub forma cazării, mesei, transportului sau echipamentelor de lucru și protecție.
Legea include și premiile sau alte drepturi obținute de elevi și studenți în cadrul competițiilor interne și internaționale. Acestea pot include cazare, masă și transport, atunci când sunt acordate în condițiile prevăzute de legislația în domeniu.
Ce premii sportive nu se impozitează
O altă categorie importantă de venituri neimpozabile este reprezentată de anumite premii și indemnizații sportive.
Codul fiscal prevede că nu sunt venituri impozabile premiile obținute de sportivii medaliați la campionatele mondiale, campionatele europene și la jocurile olimpice sau paralimpice.
Sunt prevăzute, de asemenea, anumite premii, prime și indemnizații acordate sportivilor, antrenorilor, tehnicienilor și altor specialiști pentru atingerea obiectivelor de înaltă performanță.
„Nu sunt venituri impozabile premiile, primele și indemnizațiile sportive acordate sportivilor, antrenorilor, tehnicienilor și altor specialiști, prevăzuți în legislația în materie, în vederea realizării obiectivelor de înaltă performanță: clasarea pe locurile 1-6 la campionatele europene, campionatele mondiale și jocurile olimpice/ paralimpice, precum și calificarea și participarea la turneele finale ale campionatelor mondiale și europene, prima grupă valorică, precum și la jocurile olimpice/paralimpice, în cazul jocurilor sportive”.
Regimul neimpozabil este prevăzut și pentru anumite prime și indemnizații acordate în vederea pregătirii și participării la competițiile internaționale oficiale ale loturilor reprezentative ale României.
„De asemenea, nu sunt venituri impozabile primele și indemnizațiile acordate sportivilor, antrenorilor, tehnicienilor și altor specialiști, prevăzuți de legislația în materie, în vederea pregătirii și participării la competițiile internaționale oficiale ale loturilor reprezentative ale României”.
În anumite condiții, același regim se aplică primelor acordate în urma calificării și participării la competiții intercluburi oficiale europene sau mondiale.
Despăgubirile și sumele primite de la societățile de asigurări
Codul fiscal include în lista de venituri neimpozabile anumite sume primite în baza contractelor de asigurare.
Sunt vizate despăgubirile și sumele asigurate, precum și alte drepturi rezultate din asigurări, cu excepțiile stabilite expres de lege.
De asemenea, nu sunt impozitate anumite despăgubiri primite de o persoană fizică pentru un prejudiciu material. În această categorie sunt incluse și despăgubirile reprezentând daune morale.
Codul fiscal prevede și tratament neimpozabil pentru sumele primite ca urmare a exproprierii pentru cauză de utilitate publică, în condițiile legii.
Sunt vizate, de asemenea, despăgubirile acordate pentru pagube provocate de calamități naturale și anumite sume acordate pentru cazuri de invaliditate sau deces, atunci când sunt îndeplinite condițiile prevăzute de legislație.
O altă categorie o reprezintă veniturile rezultate din valorificarea, prin centrele de colectare, a anumitor bunuri mobile sub forma deșeurilor care fac obiectul unor programe naționale finanțate din fonduri publice.
Ce pensii sunt exceptate de la impozitare
Codul fiscal prevede un regim special pentru anumite categorii de pensii. Sunt vizate pensiile acordate invalizilor de război, orfanilor și văduvelor sau văduvilor de război.
În aceeași categorie intră anumite pensii acordate pentru invaliditate sau deces persoanelor care au participat, potrivit legii, la misiuni și operații în afara României.
Regimul se aplică și unor pensii acordate ca urmare a invalidității sau decesului produse în timpul ori din cauza serviciului pentru personalul din instituțiile publice de apărare, ordine publică și siguranță națională.
Pentru pensiile supuse impozitării, începând cu perioada fiscală relevantă din legislația în vigoare,
plafonul lunar neimpozabil este de 3.000 de lei. Pentru partea care depășește plafonul se aplică regulile de impozitare prevăzute de Codul fiscal, inclusiv cele referitoare la contribuția de asigurări sociale de sănătate, atunci când aceasta este datorată.
Prin urmare, nu toate pensiile sunt integral neimpozabile. Tratamentul fiscal depinde de categoria pensiei și de valoarea venitului.
Avantajele acordate persoanelor cu handicap și altor categorii protejate
Codul fiscal stabilește și anumite scutiri pentru venituri reprezentând avantaje în bani sau în natură primite de categorii de persoane protejate prin legislația specială.
Sunt menționate persoanele cu handicap, veteranii de război, invalizii, orfanii și văduvele de război, precum și alte categorii prevăzute de legislație.
Lista cuprinde și persoane persecutate din motive politice, persoane deportate sau constituite în prizonieri, persoane care au efectuat stagiul militar în anumite detașamente de muncă, urmași ai eroilor-martiri, răniți și luptători pentru victoria Revoluției Române din Decembrie 1989 și alte categorii stabilite prin lege.
În cazul acestor venituri, neimpozitarea se aplică în limitele și condițiile prevăzute de actele normative care stabilesc drepturile respective.
Drepturi neimpozabile pentru militari, polițiști și alte categorii
O parte dintre drepturile primite de militari, soldați și gradați profesioniști, elevi, studenți și cursanți din instituțiile de învățământ din domeniul apărării, ordinii publice și siguranței naționale sunt prevăzute de Codul fiscal în categoria veniturilor neimpozabile.
Reguli speciale există și pentru anumite drepturi acordate personalului militar, polițiștilor, funcționarilor publici cu statut special din sistemul administrației penitenciare și rezerviștilor în perioadele de concentrare sau mobilizare.
Aceste prevederi nu înseamnă că toate veniturile persoanelor care lucrează în aceste domenii sunt scutite de impozit. Scutirea se aplică doar drepturilor expres prevăzute de legislație.
Moștenirile și donațiile nu sunt venituri impozabile
Printre cele mai cunoscute venituri neimpozabile se află sumele și bunurile dobândite prin moștenire sau donație, inclusiv anumite titluri de valoare și aur de investiții, în condițiile prevăzute de Codul fiscal.
Banii și bunurile primite prin sponsorizare sau mecenat beneficiază, de asemenea, de tratamentul fiscal stabilit de lege.
Pentru donațiile de imobile există însă reguli distincte privind impozitul aferent transferului dreptului de proprietate. În cazul donației între soți sau între rude și afini până la gradul al III-lea inclusiv, Codul fiscal prevede scutiri în condițiile legii.
Important este că neimpozitarea dobândirii unui bun nu înseamnă automat că orice venit obținut ulterior din acel bun este scutit. Dacă bunul este vândut sau produce alte venituri, se aplică regulile fiscale corespunzătoare operațiunii respective.
Regimul fiscal trebuie verificat pentru fiecare categorie de venit
Lista veniturilor neimpozabile este mai amplă decât exemplele întâlnite cel mai frecvent în cazul ajutoarelor, burselor, despăgubirilor, pensiilor sau moștenirilor. Codul fiscal stabilește pentru fiecare categorie condiții specifice, iar în unele situații scutirea privește doar anumite persoane sau anumite forme de venit.
De aceea, faptul că o sumă este denumită ajutor, indemnizație, premiu sau despăgubire nu este suficient pentru a stabili că nu se datorează impozit. Trebuie verificată încadrarea juridică a venitului și prevederea fiscală aplicabilă.
În plus, veniturile neimpozabile din perspectiva impozitului pe venit nu trebuie confundate cu veniturile exceptate de la toate taxele și contribuțiile. Regimul contribuțiilor sociale este stabilit prin reguli distincte.
Pentru anul 2026, Codul fiscal trebuie analizat în forma actualizată, mai ales în cazul veniturilor pentru care legislația fiscală s-a modificat recent. Un exemplu este impozitul pe dividende, pentru care Legea nr. 141/2025 a stabilit o cotă de 16% pentru dividendele distribuite începând cu 1 ianuarie 2026.
Donație lunară
Donează lunar pentru susținerea jurnalismului de calitate
Plată sigură și protejată
Alătură-te comunității noastre de susținători
Donația ta lunară ne ajută să planificăm și să continuăm să informăm corect și echidistant
Donație singulară
Donează o singură dată pentru susținerea jurnalismului de calitate
Plată sigură și protejată
Contribuția ta face diferența
Ne ajuți să rămânem independenți și să aducem informații de care ai nevoie
Articol recomandat
Viitorul Guvern condus de premierul desemnat Luca Niculescu ar putea fi alcătuit din 16 ministere, conform unei variante intens vehiculate pe scena politică. Această formulă este analizată în cadrul negocierilor purtate între principalele formațiuni parlamentare și Palatul Cotroceni, având ca scop stabilirea unei majorități solide în Parlament. Noul Executiv se prefigurează a fi o combinație […]


08:36, 23 Sep 2026