Breaking News

 Urmărește BZI pe Google
 Adaugă-ne ca sursă preferată în Google
Salariații care obțin bani și din alte surse ar putea fi scutiți de contribuția de asigurări sociale de sănătate pentru venituri suplimentare de până la 120.000 de lei pe an. Măsura apare într-un proiect de modificare a Codului fiscal, înregistrat marți la Senat. Propunerea nu elimină CASS reținută din salariu și nu reprezintă, în acest moment, o scutire intrată în vigoare.
Inițiativa se adresează persoanelor care realizează, în cursul aceluiași an, venituri salariale pentru care contribuția de sănătate este reținută la sursă, dar și venituri din alte activități sau investiții. Printre categoriile vizate se află activitățile independente, chiriile, dividendele, dobânzile și drepturile de autor, alături de alte surse prevăzute de Codul fiscal. Condiția salarială este esențială pentru aplicarea excepției propuse.
Pragul de 120.000 de lei ar privi totalul anual al veniturilor suplimentare, nu salariul și nici fiecare sursă de venit luată separat. Astfel, propunerea urmărește situația unei persoane care are deja contribuția reținută de angajator și care, pe lângă salariu, încasează bani din una sau mai multe dintre categoriile vizate. Încadrarea ar depinde de suma cumulată a acestor încasări suplimentare.
Ce se întâmplă peste plafonul de 120.000 de lei
Dacă totalul nu depășește limita anuală, persoana eligibilă nu ar mai datora CASS pentru veniturile respective. Pentru situațiile în care pragul este depășit, proiectul propune plata contribuției numai asupra părții care trece de 120.000 de lei. Nu ar fi taxată, prin acest mecanism, întreaga sumă a veniturilor suplimentare doar pentru că beneficiarul a depășit plafonul prevăzut în inițiativă.
Cota contribuției ar rămâne cea stabilită de Codul fiscal. Schimbarea urmărită privește, așadar, obligația de plată și partea din venit asupra căreia s-ar calcula contribuția, nu introducerea unei cote distincte pentru această categorie de contribuabili. În același timp, reținerea CASS din salariu ar continua, deoarece tocmai existența acestei plăți reprezintă fundamentul excepției pe care o propune proiectul.
În prezent, angajatorul reține lunar contribuția aferentă salariului. Existența unui contract de muncă nu înseamnă însă că toate celelalte venituri ale persoanei sunt automat exceptate de la contribuția de sănătate. În condițiile prevăzute de legislația fiscală, veniturile suplimentare pot genera obligații distincte. Pentru aceste venituri, stabilirea și declararea obligațiilor se raportează la regulile aplicabile categoriei respective, inclusiv prin declarația unică.
Argumentele inițiativei legislative
Argumentul central al inițiativei este că salariatul are deja calitatea de asigurat în sistemul public de sănătate. Potrivit motivării proiectului, contribuția achitată suplimentar pentru chirii sau dividende nu îi oferă un pachet mai larg de servicii medicale. Inițiatorul consideră că persoana plătește mai mult pentru accesul la același pachet de bază și propune limitarea acestei obligații în cazul veniturilor complementare.
Expunerea de motive invocă și principiul constituțional al justei așezări a sarcinilor fiscale. În argumentația inițiatorului, dreptul statului de a stabili contribuții trebuie exercitat proporțional cu scopul acestora, respectiv finanțarea sistemului de sănătate. Aceasta este justificarea politică și juridică avansată pentru modificare, nu constatarea că obligațiile fiscale existente ar fi fost deja anulate sau declarate neaplicabile salariaților.
Proiectul face trimitere și la o regulă mai veche din Legea privind reforma în domeniul sănătății. Potrivit explicațiilor prezentate, pentru anumite venituri, precum chiriile, dividendele, dobânzile ori drepturile de autor, contribuția era legată de lipsa unor alte venituri principale, inclusiv salariul. Soluția propusă acum nu ar reveni însă la o exceptare fără limită: introduce plafonul anual de 120.000 de lei.
În privința efectelor bugetare, inițiatorul admite că încasările din contribuția de sănătate ar scădea pentru veniturile situate sub prag. El susține că efectul ar putea fi limitat prin menținerea contribuției pentru partea care depășește plafonul și prin încurajarea declarării veniturilor. Acestea sunt efecte anticipate în susținerea proiectului, nu rezultate deja măsurate ale unei reforme aplicate.
Inițiativa este prezentată și ca un stimulent pentru activități independente, muncă suplimentară și investiții personale mici sau medii. Pentru contribuabili, consecința imediată a depunerii la Senat este însă doar deschiderea parcursului legislativ. Până la eventuala adoptare și intrare în vigoare a unei modificări, proiectul nu oferă un temei pentru oprirea plății contribuțiilor datorate conform legislației în vigoare.
Donație lunară
Donează lunar pentru susținerea jurnalismului de calitate
Plată sigură și protejată
Alătură-te comunității noastre de susținători
Donația ta lunară ne ajută să planificăm și să continuăm să informăm corect și echidistant
Donație singulară
Donează o singură dată pentru susținerea jurnalismului de calitate
Plată sigură și protejată
Contribuția ta face diferența
Ne ajuți să rămânem independenți și să aducem informații de care ai nevoie
Articol recomandat
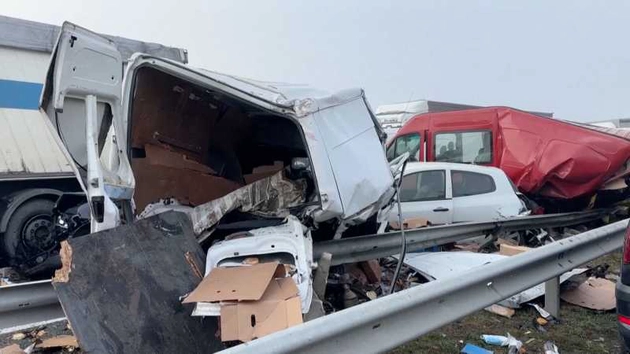
Un șofer român de camion a fost reținut în Bulgaria după cele două accidente în lanț de pe autostrada Trakia. 11 persoane au murit, 51 au fost transportate la spital, iar anchetatorii verifică împrejurările primului impact. Bărbatul a fost audiat o dată, însă urmează să fie din nou interogat, cu ajutorul unui traducător, pentru stabilirea […]


08:36, 23 Sep 2026