
Breaking News
 Urmărește BZI pe Google
 Adaugă-ne ca sursă preferată în Google
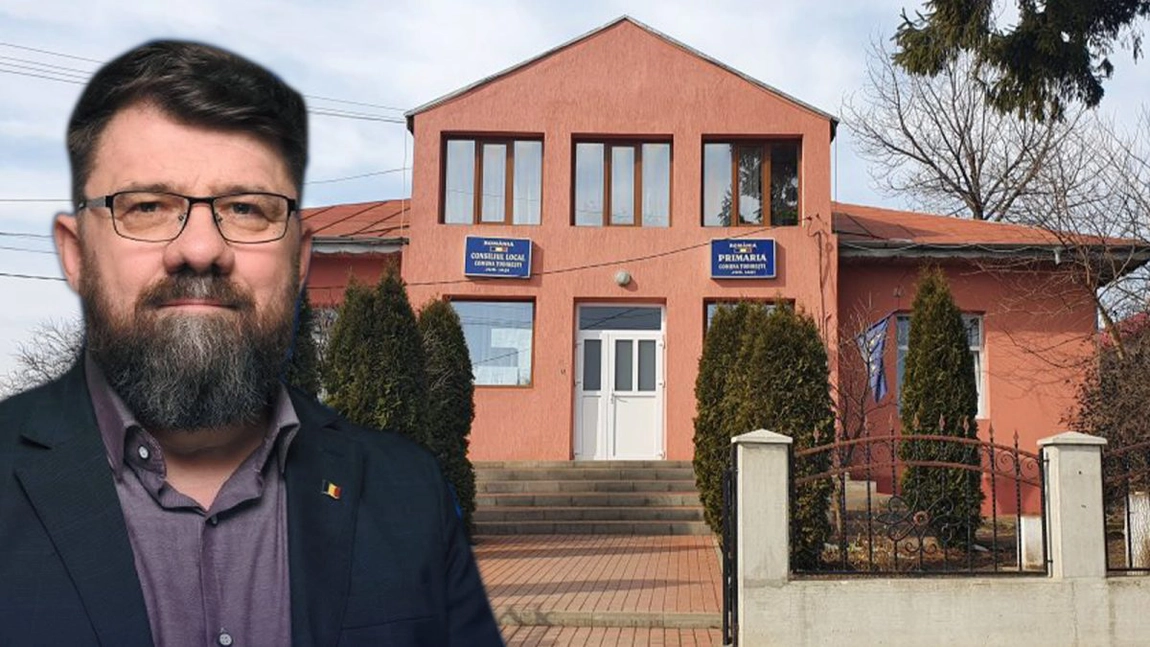
Zeci de ilegalități au fost constatate la Primăria Todirești de inspectorii Curții de Conturi a României – Camera de Conturi Iași. Raportul de audit de conformitate publicat de inspectori depășește 20 de pagini. Printre nereguli se numără atât calcularea greșită a taxelor și impozitelor contribuabililor, cât și neaplicarea executărilor silite.
Lista cu problemele constatate de inspectori este lungă. În cadrul controlului, aceștia au verificat respectarea legii privind formarea, evidențierea, urmărirea și încasarea veniturilor bugetului local de către Primăria Todirești.
Zeci de ilegalități au fost descoperite la Primăria Todirești de inspectorii Camerei de Conturi Iași
Inspectorii Curții de Conturi a României – Camera de Conturi Iași au verificat Primăria Todirești din județul Iași. Administrația publică locală este condusă de primarul PNL Ovidiu Droancă. În cadrul raportului de audit de conformitate, au fost explicate și detaliate în cele 22 de pagini nu mai puțin de 22 de probleme/neconformități constatate. Printre acestea se numără calcularea greșită a impozitelor și taxelor pentru anul 2025, dar și neaplicarea procedurilor de executare silită.
„Am evaluat respectarea prevederilor legale privind formarea, evidențierea, urmărirea și încasarea veniturilor bugetului local de către unitatea administrativ-teritorială, comuna Todirești. Obiectivul auditului îl reprezintă obținerea unei asigurări rezonabile că atât controalele, cât și procedurile referitoare la modul de stabilire, evidențiere și încasare a veniturilor proprii s-au efectuat cu respectarea prevederilor legale în domeniu, la UATC Todirești”, au specificat inspectorii Camerei de Conturi Iași în raportul publicat.
Astfel, în urma controlului, s-a descoperit faptul că, în Primăria Todirești din județul Iași, impozitele pe clădirile și terenurile din intravilanul localității au fost calculate greșit. Mai exact, administrația publică locală a aplicat „sume la întâmplare”, fără să aibă documente legale prin care să justifice modul de calcul.
„Calcularea eronată, în anul 2025, a impozitelor pe clădirile și terenurile din intravilanul comunei, prin selectarea zonei «C», precum și neaplicarea ajustării în funcție de rangul localităților (IV sau V, după caz). La nivelul anului 2025, impozitarea și taxarea clădirilor și a terenurilor din intravilan s-au efectuat prin încadrarea acestora pe zona «C», fără ca unitatea să poată justifica acest mod de operare și în condițiile în care, la nivelul comunei, nu erau delimitate și stabilite numărul zonelor. La calcularea impozitelor și taxelor nu s-a ținut cont de faptul că satele componente ale comunei au rangul V (satele Băiceni, Stroești) și numai satul de reședință al comunei are rangul IV (sat Todirești), la operarea în program nefiind selectat rangul corespunzător pentru ajustarea impozitelor. Cauze: necunoașterea prevederilor legale privind zonarea în vederea stabilirii impozitelor și taxelor locale. Nefundamentarea veniturilor și taxelor locale pe baza unor analize”, se arată în raportul publicat de Camera de Conturi Iași.
Mai explicit, în mod normal, o localitate este împărțită prin hotărâre de Consiliu Local în mai multe zone fiscale (de la A la D), în funcție de utilități, poziție și dezvoltare. Zona A este calculată cu un impozit mai mare, iar zona D are impozitul cel mai ieftin.
Deciziile de impunere eliberate de primărie către cetățeni au fost, la rândul lor, greșite
Funcționarii publici din cadrul Primăriei Todirești de la Departamentul Taxe și Impozite au transmis eronat datele firmei care se ocupă de softul administrației publice locale, soft care emite automat deciziile de impunere pentru contribuabili. Concret, bugetul a fost prejudiciat din cauză că sumele erau mai mici decât cele reale.
„Erori în configurarea unor impozite și taxe locale în aplicația fiscală, la începutul anului 2025, cu efect în calcularea greșită a acestora, la nivel de rol fiscal. La începutul anului fiscal 2025, Compartimentul Impozite și Taxe Locale a transmis S.C. XXX (prestator servicii de asistență și suport) unele date eronate în vederea configurării impozitelor și taxelor locale, după cum urmează: Cota aplicabilă valorii impozabile a clădirilor rezidențiale deținute de persoanele juridice a fost înscrisă ca fiind 0,1%, în loc de 0,2%, cât a fost aprobată prin HCL nr. 48/2024. În cazul impozitelor aferente terenurilor extravilane s-au transmis sume per ha, stabilite pe zone (A, B, C, D), în condițiile în care terenurile din extravilan nu au această împărțire, precum și în condițiile în care, prin HCL nr. 48/2024, impozitele per ha au fost determinate în sume per categorii de folosință”, au constatat inspectorii Camerei de Conturi Iași.
Valoarea inițială constatată a prejudiciului depășește 11.000 de lei, dar aceasta va fi mai mare
Inspectorii Camerei de Conturi Iași au constatat un prejudiciu de 11.855 de lei, însă suma reprezintă doar eșantionul verificat. Astfel, după ce primăria va verifica în totalitate sumele, valoarea va fi mult mai mare.
„Drept consecință, impozitele aferente acestor terenuri au fost calculate cu sume pe unitatea de măsură, mai mici decât cele aprobate de Consiliul Local. Astfel, la nivelul întregului eșantion, s-a constatat stabilirea eronată a impozitelor pe terenurile extravilane, motivat de faptul că: pentru terenurile arabile s-a configurat suma de 66 lei/ha, în condițiile în care trebuia 70 lei/ha. Pentru pășuni/fânețe s-a configurat suma de 31 lei/ha, în condițiile în care trebuia 33 lei/ha. Pentru păduri s-a configurat suma de 22 lei/ha, în condițiile în care trebuia 29 lei/ha. În timpul acțiunii de audit, conform recalculărilor efectuate de reprezentantul S.C. XXX SRL, diferențele rezultate din calcularea eronată a impozitelor și taxelor pentru terenurile din extravilan (diferită față de prevederile HCL 48/2024) totalizează 11.855 lei”, au mai constatat inspectorii Camerei de Conturi Iași.
Funcționarii publici din Primăria Todirești au înregistrat eronat în rolul fiscal o suprafață de teren de 2.553 de metri pătrați, iar impozitul persoanei a fost mult mai mare decât cel real.
„Identificarea unei situații de înregistrare eronată în rolul fiscal, a unei suprafețe de teren majorate cu 2.553 mp față de datele actului de proprietate. În situația rolului fiscal nr. 2016154, s-a înscris în mod eronat suprafața de teren extravilan arabilă, în sensul în care s-a înregistrat și impus suprafața de 36.153 mp, în loc de suprafața de 33.600 mp, cât este în titlul de proprietate nr. 150123/13.01.1998. Astfel, s-a înregistrat pe acest rol o suprafață de teren extravilan mai mare cu 2.553 mp față de datele actului de proprietate, aspect care a condus la majorarea impozitului pe teren. În data de 22.06.2026, unitatea a transmis borderoul de scădere nr. 23/23.06.2026, prin care s-a recalculat impozitul pe terenul extravilan, rezultând o sumă de -73 lei. Cauza: eroare de înregistrare în evidența fiscală. Consecința: impozitarea persoanei cu o sumă mai mare decât cea datorată”, se arată în raportul de audit de conformitate.
Nu au fost aplicate procedurile de executare silită
În urma controlului de la Curtea de Conturi a României – Camera de Conturi Iași, inspectorii au constatat și faptul că Primăria Todirești nu a aplicat procedurile de executare silită.
„Neaplicarea procedurilor de executare silită reglementate de lege pentru încasarea efectivă a creanțelor cuvenite bugetului local. La nivelul eșantionului auditat, în situația debitelor restante, s-a constatat faptul că nu a fost luată nicio măsură de executare silită, după expirarea termenului legal de plată (exp. rolurile: 1109A, 133A, 152, 2016154, 2016909, 647 a, 1852, 20161427, 792C). De exemplu, SC XXX, societate aflată în procedură de insolvență, figurează cu impozite pe autovehicule, născute ulterior deschiderii procedurii falimentului, cu debite principale în sumă de 2.168 lei, pentru care unitatea nu a efectuat demersurile legale în vederea recuperării și în vederea anunțării lichidatorului judiciar cu privire la existența și datorarea acestora. De altfel, conform situației privind executările silite de la nivelul anului 2025 și a datelor puse la dispoziție, rezultă că activitatea s-a limitat la întocmirea a 86 somații și la întocmirea de adrese de înființare a popririlor pentru 25 roluri, fără a se lua, gradual, toate măsurile de executare prevăzute de Codul de procedură fiscală. Cauze: neîndeplinirea în totalitate a atribuțiilor de serviciu de către persoanele cu atribuții în domeniul impozitelor și taxelor locale. Neaplicarea prevederilor legale și procedurilor operaționale privind executarea silită a creanțelor. Consecințe: neîncasarea veniturilor cuvenite bugetului local”, au constatat inspectorii Camerei de Conturi Iași.
La finalizarea controlului și după ce inspectorii Camerei de Conturi Iași i-au adus la cunoștință neregulile constatate, primarul comunei, Ovidiu Droancă, nu a contestat abaterile descoperite.
„Punctul de vedere al entității cu privire la constatările auditului: Nu au fost aspecte/puncte de vedere divergente între conducerea U.A.T.C. Todirești și echipa de audit, cu privire la erorile și neconformitățile constatate, așa cum rezultă din Minuta de conciliere, înregistrată la Camera de Conturi Iași cu nr. 50558/28.07.2026”, se arată în raportul publicat de Curtea de Conturi a României.
Astfel, zeci de ilegalități au fost constatate la Primăria Todirești de către inspectorii Curții de Conturi a României – Camera de Conturi Iași. Raportul de audit de conformitate publicat de inspectori depășește 20 de pagini.
Donație lunară
Donează lunar pentru susținerea jurnalismului de calitate
Plată sigură și protejată
Alătură-te comunității noastre de susținători
Donația ta lunară ne ajută să planificăm și să continuăm să informăm corect și echidistant
Donație singulară
Donează o singură dată pentru susținerea jurnalismului de calitate
Plată sigură și protejată
Contribuția ta face diferența
Ne ajuți să rămânem independenți și să aducem informații de care ai nevoie
Articol recomandat
Un român de 21 de ani a fost găsit în stare gravă pe un teren de sport din Ancona, Italia, cu un cablu de încărcător în jurul gâtului. Tânărul a fost salvat și transportat la spital. Un incident grav a avut loc marți, în cartierul Archi din orașul italian Ancona, unde un tânăr român, în […]





08:36, 23 Sep 2026









Pistol cu apa, au scris si ei cateva maruntisuri cum fac marii inspectori unși, care simulează un amarat de control. Sumele mari is OMISE, nu se vad de ochii vigilenți ai auditorilor lui pește prăjit. Vacarii de EDILII vatafi cum ii asta, cum ii ala de la Sirețel, trebuiau de mult dati pe mana justiției. Dar la noi nu mai avem de mult ORGANE DE ANCHETĂ.
Dacă l a parasit amanta credeti ca mai judeca coerent ?